
お気軽にお問い合わせください。
営業時間:
9:00~18:00
営業時間外、定休日でもご相談可能
営業時間外、定休日でもご相談可能
岡山市の不動産売却は当社へ
ローン残高がある家の売却とは?
- ローン残高の確認と売却価格の設定
- 不動産売却時の手続きについての説明
- 住みながらの売却の可能性について
- 買取オプションの理解と活用
- 買主と良好な関係を築くためのサポート
- 法的手続きの代行とアドバイス
ローンが残っている家の売却は、さまざまな不安や疑問がつきものです。しかし、適切な情報とサポートを受けることで、スムーズに売却を進めることができます。当社では、経験豊富なスタッフがあなたの不安を解消し、新しい未来に向けたサポートを行います。
売却可能かどうかの判断基準
ローンが残っている家の売却、あきらめないで!あなたの新しい未来をサポートします。
-
Point 01
売却の基本についてローンが残っている家でも売却は可能です。まずは残高を確認し、売却価格が市場価値を上回るかどうかを検討します。住宅ローンの残高が売却価格を下回る場合、売却後に余剰資金を得られる可能性があります。また、売却時の手続きや必要書類についても事前に確認しておくことが大切です。 -
Point 02
適切な価格設定不動産の市場価値や売却時の査定を踏まえ、適切な価格設定を行うことが成功の鍵です。価格を相場より低めに設定することで、早期に買い手を見つけることができますが、ローン残高に注意しなければなりません。適切なアドバイザーと相談し、慎重に進めていくことが重要です。 -
Point 03
新しい未来への第一歩ローンが残っている家を売却することで、新たなステップを踏み出すことが可能となります。売却後の資金をどう活用するか、次の住まい選びについてもあらかじめ計画を立てておくと良いでしょう。私たちが全力でサポートし、安心して新しい未来へ進めるようお手伝いいたします。
売却手続きの流れ
手続きの流れとしては、まず専門家や不動産会社に相談し、査定を受けることが推奨されます。査定結果をもとに、どのような売却方法が最適かを考えるのも良いでしょう。たとえば、仲介売却や買取の選択肢があります。仲介であれば、マーケットでの露出が増え、より多くのバイヤーにアプローチできる可能性が高くなります。一方、買取を選べば、手間を省き短期間で売却でき、キャッシュに変えることができますが、価格設定は慎重に行う必要があります。
また、売却に際して注意しなければならないポイントは、ローンの繰上げ返済の手続きです。購入者が決まり、売契約を結ぶ前に、金融機関に対して残りのローンについて相談し、繰上げ返済に必要な金額や手続きを確認しておきましょう。売却価格が確定した後、その売上金でどのようにローンを返済するかのシミュレーションも欠かせません。買い手との交渉や契約書の作成も重要なステップです。特にローンが残っている場合、登記手続きも複雑になる可能性があり、双方の合意が必要になることがほとんどです。
最後に、物件の引き渡しが完了し、売却が完了したら、忘れずに税務面での確認も行うことをお勧めします。売却益が出た場合、譲渡所得税が発生する可能性があるため、専門家に相談することで未来のトラブルを回避することができます。ローンが残っている家を売却することに対する不安や疑念を抱く必要はありません。正しい手続きを踏んで、あなたの新しい未来を切り拓いて行きましょう。私たちはそのサポートを致します。

売却前の準備と必要書類
ローンが残った状態で家を売却することは、多くの人にとって不安なプロセスですが、実際には様々な選択肢があります。売却をスムーズに進めるためには、まず準備が必要です。例えば、売却前に現在のローン残高を確認し、それに対して物件の市場価値を把握することから始めましょう。あなたの持っている不動産の評価額を査定し、ローン残高と比較してみると、売却が可能かどうかの判断基準が見えてきます。一般的には、物件の価値がローン残高を上回る場合は売却がスムーズに進むことが期待できますが、逆に残高を超える場合には資金を工面して差額を支払う必要も出てきます。
売却手続きに進む際には、まず不動産の専門家による査定を受け、自分の家がどのくらいの市場価値があるのかを知ることが重要です。査定に基づいて売却価格を設定し、売却活動を開始する流れになります。その際、必要となる書類をしっかりと準備しておくことも大切です。一般に必要な書類としては、登記簿謄本、住宅ローンの返済予定表、住民票や印鑑証明などがあります。これらの書類を整えておくと、買い手が見つかった際に迅速に手続きを進めることができます。
また、住宅ローンを利用しながらの売却は、考え方によっては自己資金を使わずに新たな住居への移行も可能です。ローン残高以上の売却価格が期待できる場合は、売却後に得た資金でローンを完済し、さらに残った資金を新居の頭金に充てることも可能になります。定期的に市場調査を行い、自分の物件がどの程度の価格で売り出せるのかを考えつつ、最適なタイミングで売却活動をすることが重要です。
ローンが残っている家を売却したいと考えたときは、あきらめずにまずは専門家に相談することから始めましょう。あなたにとっての最良の選択肢を見つけるために、私たちが全力でサポートいたします。
売却手続きに進む際には、まず不動産の専門家による査定を受け、自分の家がどのくらいの市場価値があるのかを知ることが重要です。査定に基づいて売却価格を設定し、売却活動を開始する流れになります。その際、必要となる書類をしっかりと準備しておくことも大切です。一般に必要な書類としては、登記簿謄本、住宅ローンの返済予定表、住民票や印鑑証明などがあります。これらの書類を整えておくと、買い手が見つかった際に迅速に手続きを進めることができます。
また、住宅ローンを利用しながらの売却は、考え方によっては自己資金を使わずに新たな住居への移行も可能です。ローン残高以上の売却価格が期待できる場合は、売却後に得た資金でローンを完済し、さらに残った資金を新居の頭金に充てることも可能になります。定期的に市場調査を行い、自分の物件がどの程度の価格で売り出せるのかを考えつつ、最適なタイミングで売却活動をすることが重要です。
ローンが残っている家を売却したいと考えたときは、あきらめずにまずは専門家に相談することから始めましょう。あなたにとっての最良の選択肢を見つけるために、私たちが全力でサポートいたします。
売却価格の設定ガイド
家を売却する際、特にローンが残っている物件の場合、売却価格の設定は非常に重要なポイントとなります。まず、売却価格を適正に設定するには、現在の市場価値をしっかりと把握することが必要です。市場価値は、物件の立地や面積、設備、周辺環境、そして最近の取引事例など、様々な要素によって決定されます。
不動産業者に依頼して査定を受けることが一般的ですが、複数の不動産業者から意見をもらうことでより正確な市場価値を知る手助けになります。査定結果が得られたら、ローン残高と照らし合わせて、どのくらいの金額で売却すべきかを考えることが重要です。
実際に売却価格を設定する際には、相場よりもやや低めに設定することで、より早く買い手を見つけることができる可能性が高まります。特に競合物件が多いエリアであれば、他の物件と差別化を図るための価格設定がカギとなります。売却を急ぐ場合には、市場価値を基にしつつ、ローン残高をカバーできる範囲内で価格を決定することが求められます。
また、物件の状態にも注意が必要です。リフォームなどを行うことで物件の魅力を高め、適正価格以上での売却を目指すことも一つの方法です。しかし、リフォームにかかる費用を考慮した上で、実際にリフォームを行った方が利益になるかどうかを判断することが重要です。リフォーム後は、改めて査定を行うことも検討しましょう。
最後に、売却価格を決定する際には資金計画を立てることも忘れてはいけません。売却による収入が、残っているローンの全額をカバーするか、また新たな生活を始めるために必要な資金を確保できるかを十分に考慮することで、新しい未来に向けて安心したスタートを切ることができます。
不動産業者に依頼して査定を受けることが一般的ですが、複数の不動産業者から意見をもらうことでより正確な市場価値を知る手助けになります。査定結果が得られたら、ローン残高と照らし合わせて、どのくらいの金額で売却すべきかを考えることが重要です。
実際に売却価格を設定する際には、相場よりもやや低めに設定することで、より早く買い手を見つけることができる可能性が高まります。特に競合物件が多いエリアであれば、他の物件と差別化を図るための価格設定がカギとなります。売却を急ぐ場合には、市場価値を基にしつつ、ローン残高をカバーできる範囲内で価格を決定することが求められます。
また、物件の状態にも注意が必要です。リフォームなどを行うことで物件の魅力を高め、適正価格以上での売却を目指すことも一つの方法です。しかし、リフォームにかかる費用を考慮した上で、実際にリフォームを行った方が利益になるかどうかを判断することが重要です。リフォーム後は、改めて査定を行うことも検討しましょう。
最後に、売却価格を決定する際には資金計画を立てることも忘れてはいけません。売却による収入が、残っているローンの全額をカバーするか、また新たな生活を始めるために必要な資金を確保できるかを十分に考慮することで、新しい未来に向けて安心したスタートを切ることができます。
成功事例の紹介
ローンが残っている家を売却することは、多くの方にとって大きな不安を伴う決断であります。しかし、実際にこれを成功させた事例は多数存在します。本項では、そうした成功事例を通じて、どのようにしてローンが残ったままでの不動産売却が可能であるか、いくつかの具体的な流れや工夫点を共有いたします。
まずは、ローンが残っている状況下でも売却が可能であることを理解しておくことが重要です。多くの方が、ローンが残っているために不動産の売却をあきらめてしまいますが、実際にはローンの残高や物件の市場価値を見極めることで、スムーズな売却が実現できるのです。例えば、ある家庭では、住宅ローンが約300万円残っている状態で家を売却しました。適切な査定を受け、市場価値が500万円と判定されたため、家を460万円で売り出すことにしました。この価格設定により、買い手がつき、無事に売却が完了しました。
この成功事例からもわかるように、まずは市場価値の正確な査定を依頼することが大切です。正確な査定があれば、残っているローンを踏まえた上での適切な価格設定が可能となります。次に、売却手続きの流れとしては、売却の意思を決定したら、早めに不動産業者と相談をし、販売活動を開始することがポイントです。スムーズな販売活動が進むように、必要な書類の準備などを進めながら、早期の売却を目指す姿勢が重要です。
また、売却に向けた準備の一環として、内覧の際には物件を良い状態に保つことが求められます。例えば、部屋の整理整頓やクリーニングを行うことで、家の価値をより引き立てることができ、買い手からの関心を集めることができるでしょう。さらに、広告媒体の使用も成功のカギとなります。WebサイトやSNSを活用し、全国各地に情報を発信することで、広い範囲の買い手と出会う可能性が高まります。
しかしながら、売却過程ではさまざまな課題も考えられます。一例として、買い手が住宅ローンを利用した場合、手続きに時間がかかり、売却完了までの期間が延びることがあります。そのため、あらかじめそうした可能性を予測し、売却希望価格の設定や交渉に柔軟性を持たせることも工夫の一つです。成功事例となった実行までの流れを振り返ると、売却価格の設定から販売手続き、内覧の準備、一連の手続きをしっかりと計画し、無理なく段階を追って進めることで、ローンが残ったままでも売却を実現できたという共通点が見えてきます。
最後に、このような成功事例は、ローンが残っている家の売却に対する不安を軽減し、希望を持つきっかけにもなることでしょう。これから売却を考えている方は、まずは専門家への相談を検討し、自身の状況に合わせた戦略を立てることをお勧めします。あなたもあきらめずに、新しい未来を手に入れる一歩を踏み出してみてはいかがでしょうか。
まずは、ローンが残っている状況下でも売却が可能であることを理解しておくことが重要です。多くの方が、ローンが残っているために不動産の売却をあきらめてしまいますが、実際にはローンの残高や物件の市場価値を見極めることで、スムーズな売却が実現できるのです。例えば、ある家庭では、住宅ローンが約300万円残っている状態で家を売却しました。適切な査定を受け、市場価値が500万円と判定されたため、家を460万円で売り出すことにしました。この価格設定により、買い手がつき、無事に売却が完了しました。
この成功事例からもわかるように、まずは市場価値の正確な査定を依頼することが大切です。正確な査定があれば、残っているローンを踏まえた上での適切な価格設定が可能となります。次に、売却手続きの流れとしては、売却の意思を決定したら、早めに不動産業者と相談をし、販売活動を開始することがポイントです。スムーズな販売活動が進むように、必要な書類の準備などを進めながら、早期の売却を目指す姿勢が重要です。
また、売却に向けた準備の一環として、内覧の際には物件を良い状態に保つことが求められます。例えば、部屋の整理整頓やクリーニングを行うことで、家の価値をより引き立てることができ、買い手からの関心を集めることができるでしょう。さらに、広告媒体の使用も成功のカギとなります。WebサイトやSNSを活用し、全国各地に情報を発信することで、広い範囲の買い手と出会う可能性が高まります。
しかしながら、売却過程ではさまざまな課題も考えられます。一例として、買い手が住宅ローンを利用した場合、手続きに時間がかかり、売却完了までの期間が延びることがあります。そのため、あらかじめそうした可能性を予測し、売却希望価格の設定や交渉に柔軟性を持たせることも工夫の一つです。成功事例となった実行までの流れを振り返ると、売却価格の設定から販売手続き、内覧の準備、一連の手続きをしっかりと計画し、無理なく段階を追って進めることで、ローンが残ったままでも売却を実現できたという共通点が見えてきます。
最後に、このような成功事例は、ローンが残っている家の売却に対する不安を軽減し、希望を持つきっかけにもなることでしょう。これから売却を考えている方は、まずは専門家への相談を検討し、自身の状況に合わせた戦略を立てることをお勧めします。あなたもあきらめずに、新しい未来を手に入れる一歩を踏み出してみてはいかがでしょうか。
専門家に相談するメリット
不動産の売却は大きな決断であり、特にローンが残っている家の売却となると、不安や疑問が増すことは避けられません。しかし、経験豊富な不動産売却の専門家に相談することで、数々のメリットを得ることができます。まず、専門家は市場の動向を把握しており、適正価格の設定や売却戦略を一緒に考えてくれます。これにより、より短期間で、より高い価格での売却が可能になります。
また、売却手続きは複雑で煩雑なものですが、専門家はその流れを熟知しているため、必要書類の準備や交渉などにおいても安心して任せられます。このように、安心してお任せできる相手がいることで、ストレスを軽減し、冷静に進めていけるのです。さらに、ローンが残っている場合には、売却後の対応やローンの清算についても具体的なアドバイスが受けられます。不動産業界の専門家の知識や人脈を活かすことで、最適な解決策を見つけることができるのです。
最後に、専門家とのコミュニケーションを通じて、自分の心配や希望をしっかりと伝えられることも大きなポイントです。あなたの新しい未来に向けて、一歩を踏み出すためには、ぜひ専門家に相談してみてください。
また、売却手続きは複雑で煩雑なものですが、専門家はその流れを熟知しているため、必要書類の準備や交渉などにおいても安心して任せられます。このように、安心してお任せできる相手がいることで、ストレスを軽減し、冷静に進めていけるのです。さらに、ローンが残っている場合には、売却後の対応やローンの清算についても具体的なアドバイスが受けられます。不動産業界の専門家の知識や人脈を活かすことで、最適な解決策を見つけることができるのです。
最後に、専門家とのコミュニケーションを通じて、自分の心配や希望をしっかりと伝えられることも大きなポイントです。あなたの新しい未来に向けて、一歩を踏み出すためには、ぜひ専門家に相談してみてください。
Contact
お問い合わせ
Contact
Related
関連記事
Related
関連記事
-
 2026.02.02住宅ローンが残っている家の売却は当社へ!岡山市で安心・安全な不動産取引をサポートします。
-
 2026.01.17ローンが残っている家でも安心の売却サポート!
-
 2026.02.20岡山・倉敷で家の売却をお考えの皆様へ、ローン中でも安心して相談!
-
 2026.03.16オーバーローンにお悩みの方へ。売却の新しい選択肢を提案します!
-
 2026.05.08住宅ローンの不安を解消する!岡山市でできる任意売却の選択肢
-
 2025.12.17岡山市でオーバーローンの家をスムーズに売却する方法
-
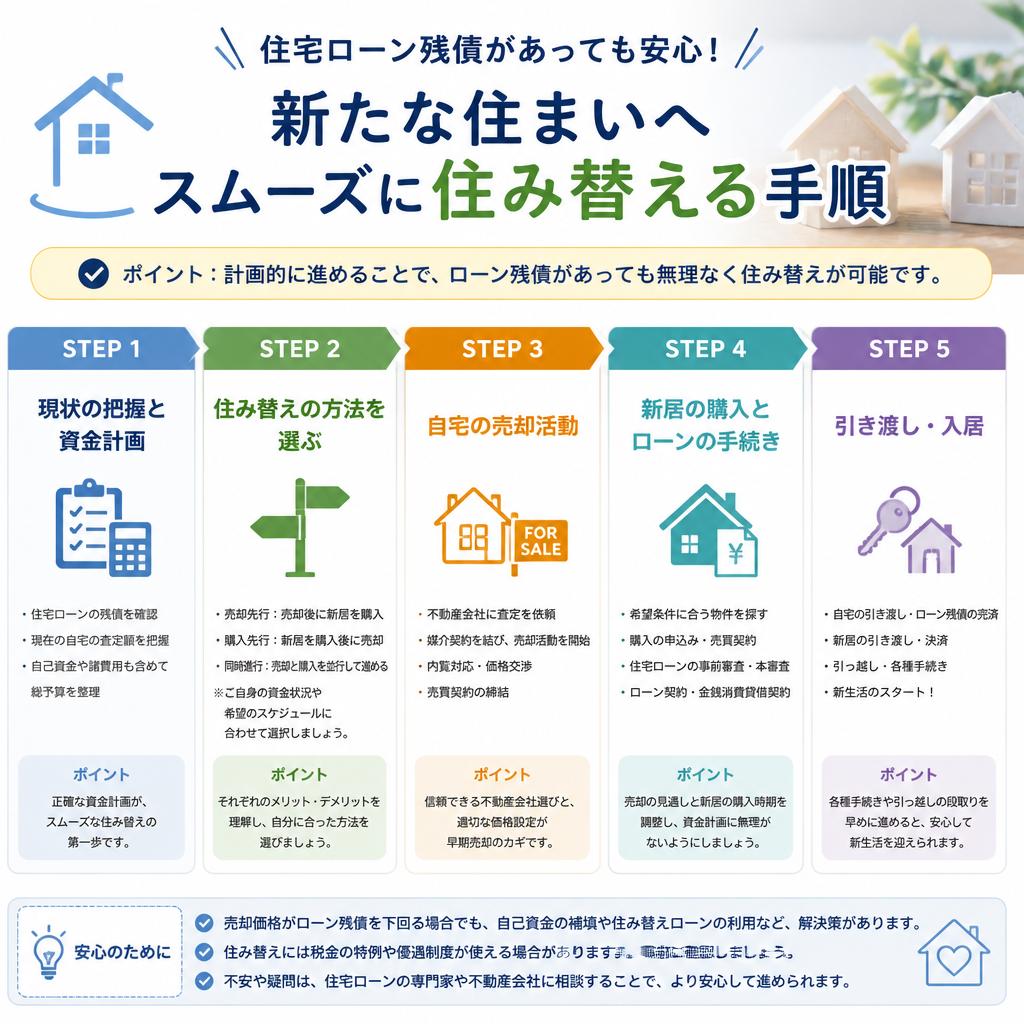 2026.05.18住宅ローン残債があっても安心!新たな住まいへスムーズに住み替える手順
-
 2026.05.16岡山市での住み替え、住宅ローン残債にも安心対応!
-
 2026.07.24住宅ローンの不安を解消!任意売却で未来を切り開く岡山市のサポートを
-
 2026.09.11岡山市で家を売却するなら、住宅ローン残債があっても安心!
-
 2025.10.27ローン中でも家を売却できる!あなたの不安を解消します!
-
 2025.11.03親の家の売却支援、私たちにお任せください!
-
 2025.11.05「家売却相場」で賢く売却!
-
 2025.11.08借金が負担になっているあなたへ。あなたの家を売却して新たなスタートを切りませんか?
-
 2026.03.31親の家をスムーズに売却しませんか?
-
 2025.12.20岡山市での家の売却、固定資産税の悩みを解消します!
-
 2025.12.15岡山市での家売却、注意点を知って安心の取引を!
